

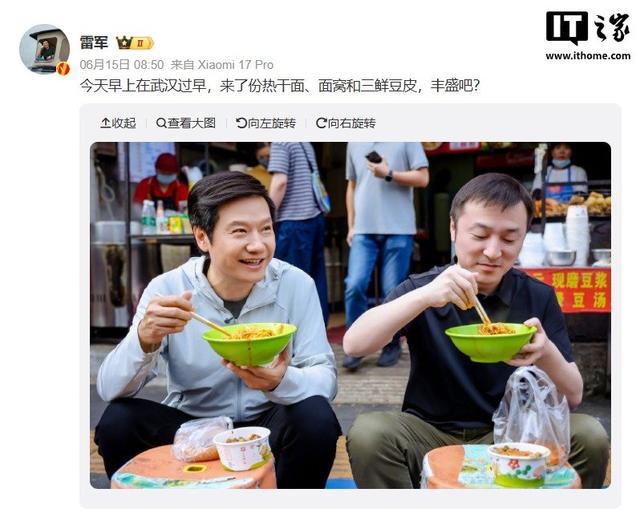
9月21日,小米高管大换血的消息刚刚落地,小米创始人、董事长兼 CEO雷军在直播中回应了小米澎程试驾意外事件,和此前引发热议的“武汉街头吃热干面”事件。
雷军的“顺便”回应,看似随口一说,可是在时间点的选择上,本身就是一场精心编排的叙事。
提起两个月前在武汉街头吃热干面被骂“装”的旧事,雷军在直播里说:“有人骂我比较装,所以还是得解释一下……后来我们这两次吃,我都要偷偷地去,因为我一去肯定会被拍到,一拍到人一多,又说是我找的摄影师。”
1、雷军的回应,总是踩在点子上
这段话究竟妙在哪里?他并没有直接辩解“我到底装,还是没装”,而是承认“被围观”这件事本身让一切的解释都变得徒劳。毫无疑问,在舆论场上,这种“示弱式真诚”,比任何反驳都有效。
此时回应的高明之处就在于,回应是假,叙事重置才是真的。
试想,如果他在舆情高涨的阶段就匆忙回应,不管怎么说,都会被钉在“危机公关”的框架里。
网友骂你,你急着解释,本质是防御。两个月后回应,主动权已经交回了雷军的手里。这一招,一般人根本学不会。
你再看西贝的贾国龙,败就败在沉不住气,让渡了主动权,最终一败涂地。
雷军此次直播中的回应,时机非常重要。你看,小米刚宣布高管调整,市场对公司治理和战略连续性的疑虑正在积累。
此时,雷军以创始人身份露面,用一件“小事”传递的信号远大于事件本身:公司日常运营在交给团队,但创始人IP这条护城河,始终是小米最不可替代的资产。
此前,长江商学院副教授李洋曾指出,雷军的个人IP正显现出“边际效应递减”,本质上,是用户认知惯性与企业高端化雄心之间的结构性矛盾。
雷军显然早就意识到了这一点。所以,他没有继续强化“亲民人设”,而是通过“偷偷去吃早餐”的细节,完成了从“表演亲民”到“袒露无奈”的升级。
从“我想让你们看到什么”,变成“我不得不让你们看到什么”,这是本质性的差异。
那么,雷军的营销手法,为什么别的企业老板就怎么学也学不会?
2、一定要认清雷军营销的底层逻辑
我们要知道,雷军营销的底层逻辑,并不是“卖人设”,而是“建信任”。
他自己早就说过,和用户交朋友的核心是八个字:“感动人心、价格厚道”,而“和用户交朋友,首先要倾听用户的意见”。
这乍一听起来,像是套话。但是,问题在于,绝大多数企业家做不到“倾听”这件事真正的代价。
首先来说,一般的企业家根本做不到“躬身入局”的密度。
雷军的微博评论区,是亲自回复的,抖音直播,是亲自开车的,工厂路测是亲自跑通的。
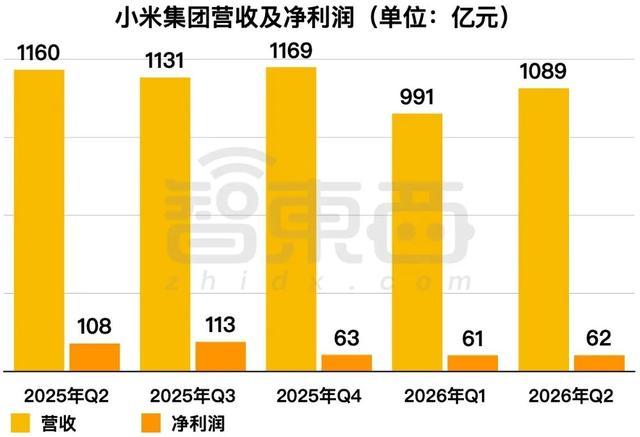
2026年Q2,小米手机出货量同比下滑26.5%,但ASP(平均售价)逆势攀升至1351元,创历史新高,大陆3000元以上价位段销量占比达到32.1%。
这个数据背后,是产品结构在变,但产品结构能变的前提是用户愿意多掏钱。而用户愿意多掏钱,是因为雷军把“信任”做成了可迁移的资产。
再就是,别人也没有“产品接得住情绪”的能力。
雷军宣布舒淇代言SU7,是因为网友在评论区喊了几个月。听起来,是“听劝”,但是,关键在于,听劝之后产品确实能打。
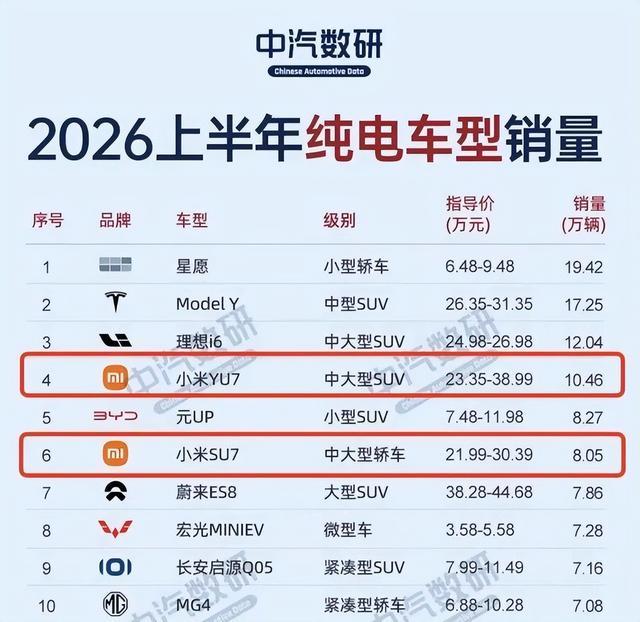
YU7首批用户中超过五成自称小米忠实粉丝,这可不是营销能“买”来的转化。
第三点,也是最重要的一点,别人和雷军对“营销”的定义不同。
董明珠做直播是为了带货,余承东开发布会是为了对标,雷军的每一场发布会、每一次直播、甚至每一条微博,本质上,都是“人车家全生态”这套操作系统的一次系统调用。
对于小米集团来说,手机是入口,汽车是场景延伸,IoT是连接层,而雷军本人是这个生态里唯一一个在所有场景中都能“无缝漫游”的节点。
别人做IP是做单点,雷军做IP是做网络效应,这里头,是本质的差异。
3、小米的未来还有多少种可能性?
再回到投资层面。小米现价对应2027年预测市盈率约17.5倍,滚动市盈率约18至19倍。
近90天内,有13家投行给出买入评级,目标均价38.42港元,但目标价区间从22.7港元到53.4港元不等,价差接近60%。
分歧的根源就在于,小米到底该按消费电子公司估值,还是按新能源车企估值,还是按AI生态平台估值?
短期看,业绩压力是真实的。Q2,小米手机毛利率降至8.5%,内存成本“超级周期”预计持续到2027至2028年。
汽车业务,Q2交付10.42万辆,单车亏损从Q1的约3.8万元收窄至2.5万元,但是,年度55万台目标上半年仅完成约三分之一。
中期看,小米最大的变量就在汽车上。
澎程系列增程SUV预售价25.99万至29.99万元,小订订单“远超预期”,9月上市后年内有4个月交付窗口,能否带动月均交付冲击4.5万辆是全年目标的关键。
更远期的锚点,在于2027年三四季度正式启动出海。
长期看,AI是小米最大的变量,也是最不确定的变量。
高盛近期维持买入评级,关注点已经从汽车交付转向了MiMo大模型在强化学习训练上的进展。
未来,小米正在从“硬件公司”向“操作系统级智能体入口”转型,但是,这套跨端生态的价值,市场至今没有达成共识。
在操作上,我觉得,逻辑应该分两层。
如果你相信雷军的IP能够持续转化为产品信任,且汽车业务在2027年实现盈亏平衡,现价确实是“合理区中下”的分批建仓区间。
但是,如果你对AI生态的估值逻辑持怀疑态度,更务实的做法是等待两个信号,一是澎程系列的交付爬坡数据,二是手机毛利率在存储周期拐点后的修复斜率。
在22至26港元区间分批介入的策略,胜率高于在当前位置一次性重仓。
你要相信,小米这家公司,雷军的高明之处,从来不是“会说话”,而是他知道什么时候不说话,什么时候说,以及说完之后,让市场自己替他完成剩下的叙事。
垒富配资提示:文章来自网络,不代表本站观点。